Ипотеки с нулевым взносом на рынке практически не осталось: по льготным программам минимум — 20,1 % стоимости квартиры. Но взнос не обязательно вносить из накоплений. Материнский капитал закрывает от 47 % до 75 % взноса в новостройках Казани, деньги от продажи прежней квартиры — весь взнос целиком. Ниже — сколько нужно и чем это закрыть.
Почему банки не дают ипотеку без взноса?
Первоначальный взнос решает для банка две задачи: подтверждает, что заёмщик умеет копить, и создаёт запас на случай падения цены залога. Если заёмщик не вложил ничего, при просрочке продажа квартиры может не покрыть долг.
Поэтому программы с нулевым взносом либо исчезли, либо стоят заметно дороже: ставка выше, требования жёстче, ежемесячный платёж больше. Практичнее не искать ипотеку без взноса, а найти, чем его закрыть.
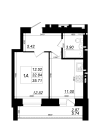
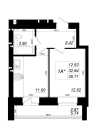
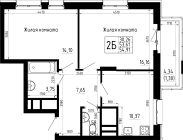
Расчёт от минимальной цены квартиры в проекте при первоначальном взносе 20,1 %. Материнский капитал на второго ребёнка — 963 243,17 ₽ с 1 февраля 2026 года. Цены — на 18 сентября 2026 года.
Разница между двумя суммами и есть смысл таблицы: семье с двумя детьми в ЖК «Радужный-2» нужно найти 323 тыс. ₽ собственных средств вместо 1,29 млн ₽.
Чем закрыть первоначальный взнос?
Способ
Что даёт
Кому подходит
Материнский капитал
728 921,90 ₽ на первого ребёнка, 963 243,17 ₽ на второго
Семьям с сертификатом; ждать трёх лет ребёнка не нужно
Как работает кредит под залог имеющейся недвижимости?
Схема выглядит так: вы берёте отдельный кредит под залог квартиры, дома или доли, которые уже принадлежат вам, и вносите полученные деньги как первоначальный взнос по ипотеке на новую квартиру.
Что учесть:
ставка по залоговому кредиту выше ипотечной, потому что деньги нецелевые;
банк оценит уже два обязательства сразу, и общая долговая нагрузка должна укладываться в его требования;
залоговая квартира остаётся под обременением до погашения кредита;
подходит, когда имеющееся жильё сдаётся или им пользуется семья, — то есть продавать его нельзя.
Можно ли взять потребительский кредит на взнос?
Формально ничто не мешает взять потребкредит и внести его как взнос. На практике это чаще всего приводит к отказу по ипотеке.
Банк перед выдачей ипотеки повторно смотрит кредитную историю. Свежий потребительский кредит, взятый за месяц до сделки, виден сразу и означает для банка две вещи: собственных средств у заёмщика нет, а долговая нагрузка выросла. Вдобавок платёж по потребкредиту вычитается из дохода при расчёте доступной суммы ипотеки — итоговое одобрение может оказаться меньше нужного.
Каким требованиям должен отвечать заёмщик?
возраст от 18 лет на дату сделки и до 65–75 лет на дату погашения, в зависимости от банка;
постоянное место работы и стаж, обычно от 3 месяцев на текущем месте;
подтверждённый доход;
отсутствие просрочек по действующим кредитам;
платёж по ипотеке, укладывающийся в допустимую долговую нагрузку.
Наличие сбережений на счёте — даже если они не идут на взнос — работает в плюс: для банка это подтверждение финансовой дисциплины.
Как повысить шанс одобрения?
Подать заявку в несколько банков сразу. Требования к заёмщику и условия по одной и той же программе у банков различаются, и разница на длинном кредите выходит существенной.
Выбрать аккредитованный объект. Новостройки ТСИ аккредитованы банками-партнёрами: проверка объекта проходит быстрее и без дополнительных запросов.
Закрыть мелкие кредиты и кредитки до подачи заявки — даже неиспользованный лимит по карте банк учитывает в нагрузке.
Проверить кредитную историю заранее через Госуслуги: два отчёта в год бесплатно.
Привлечь созаёмщика. По семейной ипотеке супруг-гражданин РФ входит в договор обязательно, и его доход учитывается.
Можно ли взять ипотеку без первоначального взноса в 2026 году?
Программ с нулевым взносом на рынке практически нет: по льготным программам минимум — 20,1 % стоимости квартиры. Но сам взнос можно закрыть материнским капиталом, деньгами от продажи прежней квартиры или кредитом под залог имеющейся недвижимости.
Какой минимальный первоначальный взнос в Казани?
От 20,1 % по семейной и IT-ипотеке у банков-партнёров ТСИ. По отдельным рыночным программам с пониженной ставкой на первый год банки требуют заметно больший взнос — вплоть до половины стоимости квартиры.
Полностью ли материнский капитал покрывает первоначальный взнос?
Зависит от цены квартиры. В новостройках Казани от 6,4 млн ₽ капитал на второго ребёнка закрывает от 47 % до 75 % взноса.
Можно ли взять потребительский кредит на первоначальный взнос?
Технически да, но банк увидит его в кредитной истории и пересчитает долговую нагрузку. Это одна из частых причин отказа по ипотеке.
Что такое трейд-ин при покупке квартиры?
Это не обмен. Агентство-партнёр продаёт вашу квартиру на вторичном рынке, а выбранная новостройка на это время бронируется с фиксацией цены на два месяца. Покупка оформляется после продажи, вырученные деньги идут в первоначальный взнос. Условия — в разделе «Трейд-ин».
Действующие спецпредложения — в разделе акций. Выбрать квартиру — в каталоге.


 5 мин
 401