Можно ли сдавать в аренду ипотечную квартиру

Ипотечная недвижимость используется по-разному. Одни собственники сразу заселяются в квартиру, другие покупают жилье для детей, третьи рассматривают его как долгосрочное вложение капитала. Если объект временно не используется для проживания, закономерно возникает вопрос о возможности его сдачи в аренду и ограничениях, которые могут быть связаны с ипотекой. 

Распространено мнение, что жилье в залоге полностью находится под контролем банка и любые действия с ним запрещены. На практике ситуация выглядит иначе. Закон предоставляет собственнику достаточно широкие права, однако определенные ограничения действительно существуют.


Разрешено ли сдавать ипотечную квартиру в аренду


Собственник получил выписку из ЕГРН, исправно вносит ежемесячные платежи и считает квартиру своей. Возникает логичный вопрос: если жилье принадлежит владельцу, почему вообще нужно задумываться о мнении банка? Причина заключается в залоге. Из-за этого возможность сдачи квартиры в аренду определяется не одним правилом, а сразу несколькими факторами: требованиями законодательства и условиями конкретного ипотечного договора.
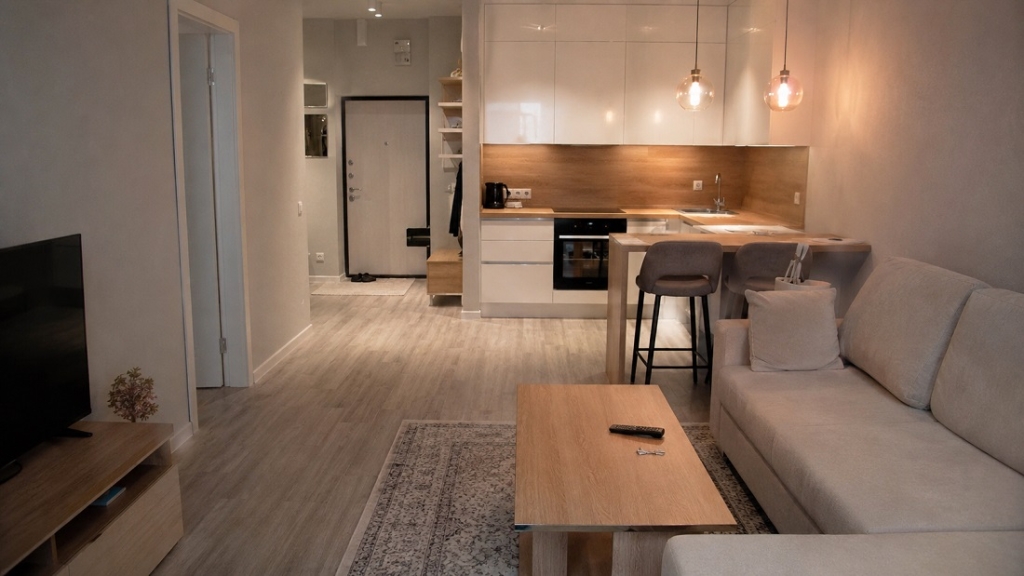

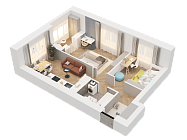
Ипотечная недвижимость - фото


С точки зрения закона

Согласно российскому законодательству, собственником жилья, оформленном в ипотеку, остается заемщик. Несмотря на наличие залога в пользу кредитора, владелец сохраняет право пользоваться недвижимостью и получать доход от ее эксплуатации. Федеральный закон №102-ФЗ "Об ипотеке (залоге недвижимости)" допускает передачу жилья во временное пользование третьим лицам, если иное не предусмотрено условиями соглашения с кредитной организацией. С точки зрения закона аренда жилья не относится к операциям отчуждения имущества. Собственник не теряет права владения объектом, поэтому законодательство не запрещает получать доход от сдачи жилого помещения.

Поэтому ответ на вопрос, можно ли сдавать в аренду ипотечную квартиру, чаще всего оказывается положительным.

Важно понимать разницу между сдачей жилья в наем и распоряжением объектом. Если продажа или повторный залог напрямую затрагивают интересы кредитора, то проживание арендаторов само по себе не влияет на сохранность обеспечения по кредиту.


С точки зрения банка

Для банка имеет значение не сам факт проживания арендаторов, а соблюдение условий кредитного договора. Один банк может разрешать передачу жилья в пользование третьим лицам без дополнительных согласований. Другой может потребовать предварительного уведомления. Третий включит в договор пункт о необходимости получения письменного согласия. Пока действует ипотечный договор, банк заинтересован в сохранности имущества и контроле возможных рисков. Поэтому главный документ, который необходимо изучить перед сдачей ипотечной квартиры в найм, — кредитный договор.
Ипотечная недвижимость в Казани - фото


Что запрещено делать с ипотечной квартирой


Залоговое имущество накладывает определенные ограничения. Собственники часто путают ограничения по ипотеке с полным запретом распоряжаться жильем. На самом деле, большинство банков ограничивают сравнительно небольшой перечень действий:

Конкретный перечень ограничений зависит от условий договора и внутренней политики банка.


Недвижимость в аренде - фото


Что допускается с согласия банка


Банк заинтересован в том, чтобы стоимость и юридический статус залоговой недвижимости оставались неизменными на протяжении всего срока кредитования. Поэтому часть решений собственник принимает самостоятельно, а часть только после получения согласия кредитора. В первую очередь речь идет о сделках, в результате которых права на квартиру переходят к другому лицу. Продажа, дарение, обмен и иные способы отчуждения залоговой недвижимости допускаются с согласия банка, если иной порядок не предусмотрен ипотечным договором. Это требование закреплено в Федеральном законе "Об ипотеке (залоге недвижимости)".

Кроме того, необходимость согласования может распространяться на отдельные действия, прямо указанные в кредитном договоре. Если в ипотечном договоре предусмотрена обязанность согласования, игнорировать это требование не стоит. Намного проще заранее получить разрешение банка, чем впоследствии устранять последствия нарушения условий кредитования.


Выберите свою квартиру

2-комнатная, 54.84м²

Планировка

Рендер

2-комнатная, 54.84 м2
Жилой комплекс
Дом
Этаж
ЖК Притяжение
Дом №2
13/23
12 980 000 руб.
III квартал 2026
2-комнатная, 53.2м²

Планировка

Рендер

2-комнатная, 53.2 м2
Жилой комплекс
Дом
Этаж
ЖК Радужный-2
Дом №17
3/10
8 630 000 руб.
Чистовая отделка III квартал 2026
3-комнатная, 79м²

Планировка

Рендер

3-комнатная, 79 м2
Жилой комплекс
Дом
Этаж
ЖК Мечта
Дом №5
12/19
16 610 000 руб.
Дом сдан
2-комнатная, 53.53м²

Планировка

Рендер

2-комнатная, 53.53 м2
Жилой комплекс
Дом
Этаж
ЖК Радужный-2
Дом №19
7/10
9 190 000 руб.
Чистовая отделка III квартал 2027
2-комнатная, 51.3м²

Планировка

Рендер

2-комнатная, 51.3 м2
Жилой комплекс
Дом
Этаж
ЖК Династия
Дом №6
9/10
10 240 000 руб.
III квартал 2027
3-комнатная, 78.76м²

Планировка

Рендер

3-комнатная, 78.76 м2
Жилой комплекс
Дом
Этаж
ЖК Династия
Дом №7
3/15
13 800 000 руб.
III квартал 2028
2-комнатная, 55.41м²

Планировка

Рендер

2-комнатная, 55.41 м2
Жилой комплекс
Дом
Этаж
ЖК Радужный-2
Дом №13
6/10
9 400 000 руб.
Чистовая отделка Дом сдан
2-комнатная, 54.56м²

Планировка

Рендер

2-комнатная, 54.56 м2
Жилой комплекс
Дом
Этаж
ЖК Статный
Дом №4
18/24
12 530 000 руб.
I квартал 2029
1-комнатная, 39.45м²

Планировка

Рендер

1-комнатная, 39.45 м2
Жилой комплекс
Дом
Этаж
ЖК Статный
Дом №3
8/24
10 040 000 руб.
I квартал 2029
1-комнатная, 35.71м²

Планировка

Рендер

1-комнатная, 35.71 м2
Жилой комплекс
Дом
Этаж
ЖК Радужный-2
Дом №27
5/10
7 700 000 руб.
Чистовая отделка III квартал 2028
1-комнатная, 35.71м²

Планировка

Рендер

1-комнатная, 35.71 м2
Жилой комплекс
Дом
Этаж
ЖК Радужный-2
Дом №25
8/10
7 650 000 руб.
Чистовая отделка III квартал 2028
2-комнатная, 54.91м²

Планировка

Рендер

2-комнатная, 54.91 м2
Жилой комплекс
Дом
Этаж
ЖК Притяжение
Дом №2
13/23
13 010 000 руб.
III квартал 2026
3-комнатная, 79м²

Планировка

Рендер

3-комнатная, 79 м2
Жилой комплекс
Дом
Этаж
ЖК Мечта
Дом №5
13/19
16 610 000 руб.
Дом сдан
2-комнатная, 54.82м²

Планировка

Рендер

2-комнатная, 54.82 м2
Жилой комплекс
Дом
Этаж
ЖК Радужный-2
Дом №19
7/10
9 340 000 руб.
Чистовая отделка III квартал 2027
3-комнатная, 76.98м²

Планировка

Рендер

3-комнатная, 76.98 м2
Жилой комплекс
Дом
Этаж
ЖК Династия
Дом №6
9/10
13 800 000 руб.
III квартал 2027
2-комнатная, 52.26м²

Планировка

Рендер

2-комнатная, 52.26 м2
Жилой комплекс
Дом
Этаж
ЖК Династия
Дом №7
3/15
10 260 000 руб.
III квартал 2028
1-комнатная, 42.4м²

Планировка

Рендер

1-комнатная, 42.4 м2
Жилой комплекс
Дом
Этаж
ЖК Мечта
Дом №5
5/19
10 330 000 руб.
Дом сдан
1-комнатная, 33.03м²

Планировка

Рендер

1-комнатная, 33.03 м2
Жилой комплекс
Дом
Этаж
ЖК Династия
Дом №6
7/10
8 360 000 руб.
III квартал 2027

Что можно делать без согласия банка


Несмотря на наличие залога, заемщик сохраняет значительный объем прав.

Как правило, собственник вправе:


Перечень может различаться в зависимости от условий кредитования.


Когда требуется разрешение банка на сдачу в аренду


Согласование чаще всего требуется в двух случаях.


Если подобных пунктов нет, собственник обычно может заключать договор найма самостоятельно. Однако перед поиском арендаторов лучше направить запрос в банк и получить официальный ответ. Некоторые банки предусматривают обязанность уведомить кредитора уже после заключения договора найма, а не до него. Несколько дней ожидания способны избавить от серьезных споров в будущем.


Как проверить условия ипотечного договора


Большинство ограничений содержится в разделах договора, которые заемщики часто просматривают поверхностно. В первую очередь необходимо внимательно изучить разделы, посвященные использованию залогового имущества.

Особое внимание стоит обратить на пункты:


Если формулировки допускают двойное толкование, стоит запросить письменное разъяснение у банка.


Может ли банк отобрать квартиру за нарушение договора


Подобный сценарий часто вызывает опасения у собственников, планирующих сдавать ипотечную квартиру в аренду. Однако на практике все происходит значительно сложнее. Само по себе нарушение условий использования жилья не приводит к немедленному изъятию недвижимости. Кредитор сначала направляет уведомление собственнику и требует устранить нарушение. Если заемщик игнорирует требования банка, тот вправе применить меры ответственности, предусмотренные договором.

В крайних случаях возможен судебный спор и обращение взыскания на залоговое имущество. Подобные ситуации возникают крайне редко и обычно связаны с серьезными нарушениями условий ипотечного договора либо длительной просрочкой платежей.


Как правильно сдать ипотечную квартиру в аренду: пошаговая инструкция


  1. Согласование с банком. Перед поиском жильцов следует проверить условия кредитного договора. Если согласование банка требуется по условиям договора, необходимо получить письменное разрешение.
  2. Выбор схемы налогообложения. Доход от сдачи жилья необходимо декларировать. Собственник может платить НДФЛ (налог на доходы физических лиц) либо использовать специальные налоговые режимы, если они подходят для конкретного случая.
  3. Проверка потенциальных арендаторов. Перед заселением необходимо проверить документы будущих жильцов, уточнить их место работы и платежеспособность. Это поможет снизить риск возникновения задолженности и конфликтов. Надежный жилец способен сохранить имущество и обеспечить стабильный доход на протяжении многих лет.
  4. Заключение договора аренды. Все договоренности с арендаторами необходимо фиксировать письменно. В документе указываются сроки проживания, размер платежей, порядок оплаты коммунальных услуг и ответственность сторон.
  5. Проведение фотофиксации состояния квартиры. Перед передачей ключей новым жильцам рекомендуется сделать подробные фотографии помещений, мебели и техники. Материалы помогут разрешить возможные споры после окончания срока найма.
  6. Регистрация договора. Если срок пользования жильем превышает один год, договор подлежит государственной регистрации в установленном законом порядке.
  7. Оформление страхования. Страховой полис способен защитить собственника от части финансовых рисков, связанных с повреждением имущества или наступлением иных неблагоприятных событий.


Нужно ли уплатить налог и в каком размере

Доход, полученный от сдачи ипотечной квартиры в аренду, подлежит налогообложению на общих основаниях. Собственник может выбрать наиболее подходящий налоговый режим в зависимости от своего статуса и особенностей деятельности. Физические лица уплачивают НДФЛ по ставке 13%, если совокупный годовой доход не превышает 2,4 млн рублей. С суммы дохода сверх этого лимита применяется ставка 15%. Если собственник зарегистрирован в качестве самозанятого, налог на профессиональный доход составит 4% при расчетах с физическими лицами и 6% при получении платежей от организаций или индивидуальных предпринимателей. В случаях, когда сдача недвижимости носит предпринимательский характер, возможно применение специальных налоговых режимов после регистрации в качестве индивидуального предпринимателя.


Как еще можно отбивать вложения в ипотечную квартиру


Сдача жилья в аренду далеко не единственный способ компенсировать расходы на ипотеку. Многие покупатели рассматривают квартиру как актив, способный увеличиваться в цене по мере развития окружающей территории. На стоимость недвижимости влияют транспортная доступность, строительство новых дорог, появление школ, детских садов, торговых объектов и общественных пространств. По этой причине при покупке важно оценивать не только характеристики квартиры, но и перспективы района в целом. Наибольший интерес со стороны покупателей и инвесторов традиционно вызывают проекты в локациях с активным развитием городской инфраструктуры и высоким спросом на жилье.

Компания "ТСИ" реализует жилые комплексы именно в таких районах Казани. Девелопер уделяет внимание не только строительству домов, но и формированию комфортной среды для жизни. В результате собственники получают недвижимость, которая остается востребованной на рынке, сохраняет свою привлекательность для арендаторов и обладает потенциалом роста стоимости в долгосрочной перспективе.


Важные моменты перед подписанием ипотечного договора


Еще до получения кредита полезно оценить не только размер ежемесячного платежа. Следует заранее выяснить:


Подробное изучение этих вопросов позволяет избежать большинства спорных ситуаций и заранее понять, каким образом можно использовать приобретенную недвижимость в будущем.

Больше статей о недвижимости

Лучшие условия покупки в ипотеку на старте продаж
Более 20 предложений от банков партнеров

Смотрите нас в социальных сетях

Наша группа в VK
Оставить заявку

Оставить заявку

Наши менеджеры свяжутся с Вами в самое ближайшее время для уточнения всех деталей

Ваше имя
Номер телефона